D39.19 난소경계성종양 암진단비, C56이 되면 진단비만 바뀌지 않습니다 — 1억 1,693만 원 지급 내역
진단서에 D39.19가 적혀 유사암 진단비만 안내받으셨더라도, 조직검사결과지에 Borderline tumor 소견이 있다면 C56 일반암으로 다시 볼 여지가 있습니다. 그리고 그 판단이 바뀌면 진단비 한 줄만 달라지지 않습니다.
암을 전제로 설계된 수술비, 암 입원비, 보험료 환급이 함께 움직입니다. 실제로 지급된 1억 1,693만 원의 내역을 한 줄씩 읽으면서 그 연결 고리를 설명드리겠습니다.
보험사가 처음 내놓은 계산
난소 종양으로 수술을 받고 진단·수술·입원 보험금을 청구한 건이었습니다. 처음 안내는 단순했습니다. 진단서 코드가 D39 경계성종양이니 소액암 진단비만 지급 대상이라는 것이었습니다.
많은 상품이 경계성종양을 일반암의 10~20%로 묶어 둡니다. 가입금액이 8,500만 원인 암진단비라면 850만~1,700만 원에서 끝나는 계산입니다.
여기서 많은 분들이 놓치는 부분이 있습니다. 같은 분류가 수술비, 입원비, 보험료 환급 특약에도 그대로 이어서 적용된다는 점입니다.
코드는 진단서가 아니라 결과지에서 출발합니다
D39.19와 C56을 가르는 근거는 진단서에 적힌 코드가 아니라 조직검사결과지의 병리 진단명입니다. 결과지에는 코드가 찍혀 나오지 않습니다. 진단명을 KCD 종양형태분류에 대조해야 행동양식이 정해집니다.
2021년 1월 시행된 KCD 8차 개정 이후의 기준으로 대조하면, 난소의 Borderline tumor 소견 한 줄로 악성신생물(C56)을 주장할 근거가 섭니다. 이 건도 출발점은 결과지의 그 한 줄이었습니다.
미세침윤이나 복막 병변 같은 부가 소견은 있으면 보험사의 반론을 줄여 주는 보강 자료입니다. 반드시 있어야 하는 조건은 아닙니다.
지급 내역 1억 1,693만 원, 한 줄씩 읽기
결과지 소견을 분류 기준과 대조한 손해사정서를 제출했고, C56 기준으로 재평가되어 두 차례에 걸쳐 지급됐습니다.
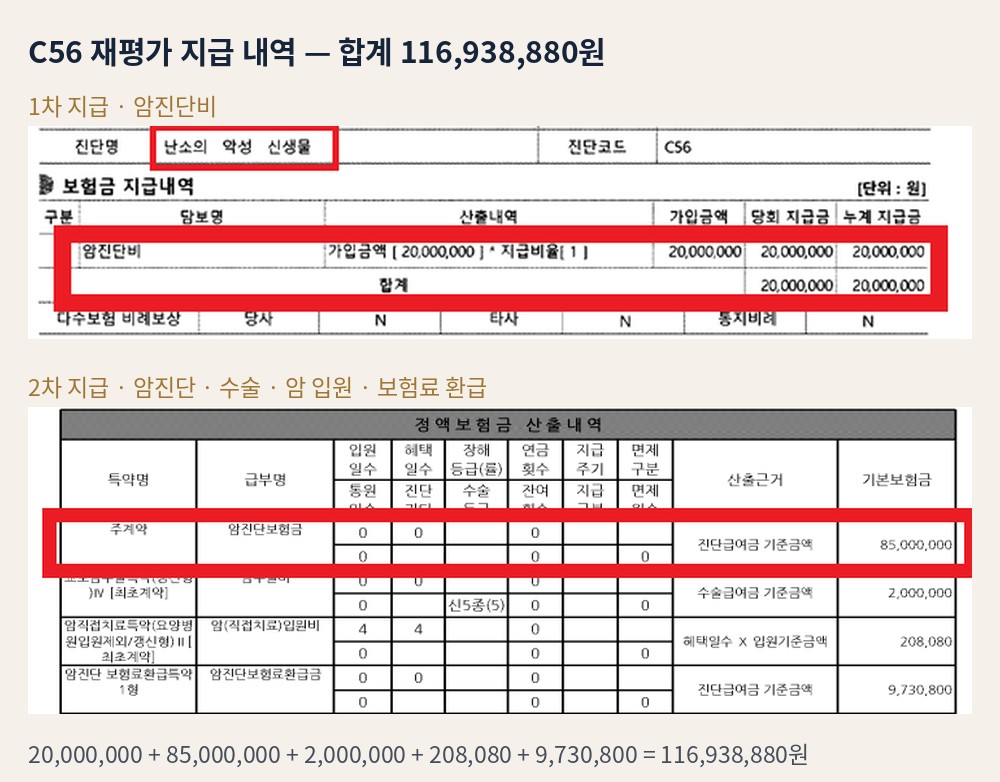
- 1차 암진단비 2,000만 원 — 산출내역이 '가입금액 × 지급비율 1'입니다. 유사암이었다면 이 자리에 0.1이나 0.2가 들어갑니다.
- 2차 암진단보험금 8,500만 원 — 주계약 진단급여금 전액입니다.
- 수술급여금 200만 원 — 수술 분류 5종으로 산정됐습니다.
- 암 직접치료 입원비 208,080원 — 입원 4일분입니다.
- 암진단 보험료환급금 9,730,800원 — 그동안 낸 보험료를 돌려받은 금액입니다.
합계는 116,938,880원입니다. 두 건의 진단비를 빼고도 1,193만 원이 넘는 금액이 다른 담보에서 나왔습니다.
D39.19로 남았다면 얼마였을까
같은 두 계약을 유사암 지급률 10~20%로 계산해 보면, 진단비는 1,050만~2,100만 원 수준입니다. 실제 지급된 진단비 1억 500만 원과 비교하면 5배에서 10배 차이입니다.
여기에 보험료 환급이 빠지고, 암 입원비는 상품에 따라 대상에서 제외되거나 다른 기준이 적용됩니다. 결국 차이는 진단비 표 한 칸이 아니라 지급 내역서 전체의 길이에서 납니다.
그래서 난소경계성종양 암진단비를 검토할 때는 진단비 담보 하나가 아니라, 증권에 있는 암 관련 특약을 모두 펼쳐 놓고 시작합니다.
보험료 환급 973만 원은 왜 따라 나왔나
가장 많이 질문받는 줄입니다. 암진단 보험료환급특약은 약관에서 정한 암으로 진단이 확정되면 그동안 낸 보험료를 돌려주는 구조입니다.
상품마다 다르지만, 유사암과 경계성종양은 환급 사유에서 빼 두는 설계가 많습니다. D39.19로 남았다면 이 973만 원은 계산 자체가 되지 않았을 가능성이 큽니다.
같은 이유로 보험료 납입면제 조항이 있는 계약이라면 함께 확인해야 합니다. 진단비만 재검토하고 이 부분을 빠뜨리면, 남은 기간의 보험료를 계속 내게 됩니다.
"결과지에 malignant라는 단어가 없는데요?"
없어도 됩니다. 기준은 결과지에 '악성'이라는 단어가 있느냐가 아니라, 적힌 진단명이 분류 기준에서 어디에 해당하느냐입니다.
이 건의 출발점도 'Borderline tumor'라는 표현이었습니다. 그 소견이 분류 기준상 어디에 놓이는지 근거와 함께 문서로 정리한 것이 재평가로 이어졌습니다.
재평가 뒤 보험사 지급 내역서의 진단명 칸에는 '난소의 악성 신생물', 진단코드 C56이 적혔습니다. D39로 안내받던 진단이 문서상으로도 일반암으로 정리된 것입니다.
"이미 소액으로 받고 끝났는데요?"
지급이 끝났다고 검토가 닫히지는 않습니다. 보험금 청구권의 소멸시효는 진단일로부터 3년이고, 이미 받은 금액과의 차액을 다시 청구하는 것은 별개의 문제입니다.
다만 시간이 지날수록 의무기록을 다시 확보하는 일이 번거로워집니다. 소액 지급 안내를 받으셨다면 가까운 시점에 확인하시는 편이 정리가 수월합니다.
C56으로 가기 어려운 경우
- 결과지 진단명에 borderline이 없는 양성 소견(cystadenoma 등)
- 조직검사 없이 영상 소견만으로 진단된 경우
- 해당 담보가 애초에 없거나, 면책·감액기간에 해당하는 경우
- 같은 계약에서 암진단비를 이미 최초 1회 받은 경우
이런 경우라면 상담에서도 실익이 없다고 그대로 말씀드립니다.
상담 전에 챙겨 두실 서류
- 조직검사결과지(병리보고서) — Borderline tumor 문구 확인
- 진단서와 수술기록지
- 보험사의 지급 안내문 또는 지급 내역서
- 가입 중인 보험 증권 (암 관련 특약이 몇 개인지 확인용)
정리
D39.19 난소경계성종양 암진단비는 진단서 코드가 아니라 결과지의 진단명에서 다시 출발해야 합니다. 결론이 C56으로 바뀌면 진단비와 함께 수술비, 입원비, 보험료 환급까지 같은 기준으로 다시 계산됩니다.
지급 안내문을 받으셨다면 진단비 한 줄만 보지 마시고, 같은 진단을 전제로 한 담보가 몇 개인지 먼저 세어 보십시오. 결과지와 안내문을 준비해 연락 주시면 어느 담보까지 다시 볼 수 있는지 확인해 드립니다. 상담은 무료입니다. 전화 010-2754-1552 또는 카카오톡으로 문의하실 수 있습니다.
비슷한 통보를 받으셨나요?
통보서와 진단서를 보내주시면 다시 청구할 여지가 있는지 먼저 말씀드립니다. 상담 단계에서는 비용이 없습니다.